' fill='%23419cd1'%3E%3Cpath d='m930.6-2156c-34.8 5.5-63.5 26.1-78.6 56.5-17.2 34.6-15 73.2 6.2 105.5 5.3 8.1 19.4 22.4 27.3 27.7 51.1 34.2 118.4 19.3 149.7-33.2 10.7-17.9 15.9-41.5 13.8-62.5-4.7-45.3-36-81.2-80.1-92-9.7-2.4-29.4-3.4-38.3-2z'/%3E%3Cpath d='m610.2-2094.9c-10.4 1.4-28 6-39.7 10.4-10.3 3.9-33.5 15-33.5 16.1 0 0.4 7.1 7.9 15.8 16.8 30.9 31.7 47.2 55.6 53.4 78.3 3.1 11.5 3.1 31.8 0 42.8-6.6 23.2-21.9 45.4-54.6 79.3-18.2 18.8-24.5 26.1-32.1 36.7-25.9 36.2-24 64.6 7 106 16.9 22.4 48.6 54 71.3 71 21.3 15.9 36.5 22.5 53.7 23.3 12.8 0.5 20.8-1.3 34-7.8 13.8-6.7 27.7-17.6 50-39 30.9-29.7 46.6-41.9 65.8-51 25.1-12 50.7-12.2 75.4-0.5 20.8 9.8 41.7 26.1 69.8 54.4 6.6 6.7 12.3 12.1 12.6 12.1 1.1 0 12.5-23.6 16.3-33.6 26.7-70.5 6.4-137.2-68.5-224.5-32.8-38.3-88.1-92.8-123.9-122-45.9-37.6-86.7-59.5-124.5-66.9-12.7-2.5-36.8-3.4-48.3-1.9z'/%3E%3Cg fill='%23efbd00'%3E%3Cpath d='m509.2-2050.1c-29 21.2-48.6 38.3-83.2 73-67.9 68-101.2 117.5-112.9 168.1-13.6 58.4 8.4 118.3 70.8 193 22.5 26.9 69.8 75.5 99.6 102.6 127.5 115.5 210.5 124.2 323.5 33.8 48.5-38.7 106.9-99.8 137-143.2l4.4-6.3-8.5-8.5c-12.1-12.4-33.6-32.3-41.5-38.6-35.1-27.8-61.5-32.7-92.2-16.9-14.1 7.3-28.1 18.3-51.6 40.7-23.9 22.7-32.6 30.2-44.9 38.5-38.5 25.8-73.7 25.3-114.2-1.7-35.5-23.7-82.1-72.5-100-105-16.5-29.7-17.4-56.9-3-85.9 9.3-18.7 17.1-28.5 51.9-65.2 8.7-9.3 19.3-21.4 23.5-27 30.5-40.6 29.2-70.6-5.2-113.3-9.6-11.9-41.3-45-43.1-44.9-0.6 0-5.3 3.1-10.4 6.8z'/%3E%3Cpath d='m339.2-1563c-22.6 3.2-44.4 14-60.3 29.9-31.4 31.4-39.4 78.7-19.9 118.6 13.4 27.6 37.8 47.7 67.8 55.7 9.9 2.6 31.2 3.5 42 1.8 35.6-5.7 67.5-31.3 80.3-64.4 6.5-16.9 8.9-39.2 5.9-55.7-8.8-48.6-49.6-84.4-98.4-86.3-6.1-0.3-13.9-0.1-17.4 0.4z'/%3E%3C/g%3E%3C/g%3E%3Cg fill='%23001522'%3E%3Cpath d='M7480.5 1379.2c-229 15-433 54-558 104-82 34-211 129-270 200-28 33-69 100-93 150-79 169-76 122-68 1035l7 810h191c105 0 211-5 236-11 60-14 103-49 131-106l24-48 10-1380 29-53c52-93 145-148 314-185 85-18 130-21 362-21 237 0 275 2 356 21 157 37 264 103 309 193 44 88 47 129 50 790 3 685 1 668 63 734 49 52 72 56 312 56h220l-2-838-3-837-26-63c-46-108-91-172-194-277-85-87-113-108-185-143-144-70-317-111-555-132-137-11-482-11-660 1zM11760 1378.2l-170 5-410 751c-225 412-425 773-443 802-46 70-134 150-176 157-70 14-149-47-234-179-26-40-222-402-437-804l-390-732h-282c-156 0-283 3-283 7s260 470 578 1037c562 1003 579 1032 649 1102 118 119 250 171 403 161 141-9 268-82 363-208 43-57 1197-2083 1197-2102 0-7-67-7-365 3zM13042 1376.2c-8 14 14 164 34 232 36 120 99 193 213 246 116 53 133 54 922 54 797 0 790 0 899 58 68 36 154 124 193 198 61 114 78 199 77 379 0 144-3 169-27 248-49 161-97 231-201 299-33 21-89 48-125 60-65 22-74 23-753 26l-688 3v-970l-36-7c-48-9-193 13-264 39-73 27-155 109-201 202l-34 70v475c0 435 2 479 18 528 24 68 60 110 117 135 44 20 67 21 905 24 473 3 935 0 1027-4l166-9 94-47c284-142 482-443 544-827 22-137 20-376-5-520-49-284-165-508-355-687-89-83-158-129-258-171l-63-27-500-6c-740-10-1693-10-1699-1zM17480 1382.2c-78 25-131 60-205 135-197 200-267 525-179 840 59 214 208 375 390 421 30 8 268 13 724 16 401 3 695 9 717 14 45 13 94 66 108 119 13 49-1 118-36 178-48 82 19 77-949 70l-860-7-55 32c-68 39-151 122-178 180-28 57-49 141-57 226l-7 69 137 6c228 11 2026 8 2086-3 186-35 341-210 406-458 21-81 25-119 25-232 0-163-20-250-88-389-59-120-155-220-259-272l-70-34-710-5c-689-5-711-6-744-25-19-11-45-40-59-65-20-37-23-55-19-105 5-74 37-139 80-165 30-19 53-19 858-13 759 6 831 5 871-10 55-21 94-61 153-157 57-93 84-181 87-285l3-80-385-6c-739-12-1741-9-1785 5z'/%3E%3Cuse xlink:href='%23i' width='100%25' height='100%25'/%3E%3Cuse xlink:href='%23i' width='100%25' height='100%25' transform='translate(6440.1)'/%3E%3Cuse xlink:href='%23i' width='100%25' height='100%25' transform='translate(10350)'/%3E%3C/g%3E%3C/svg%3E)
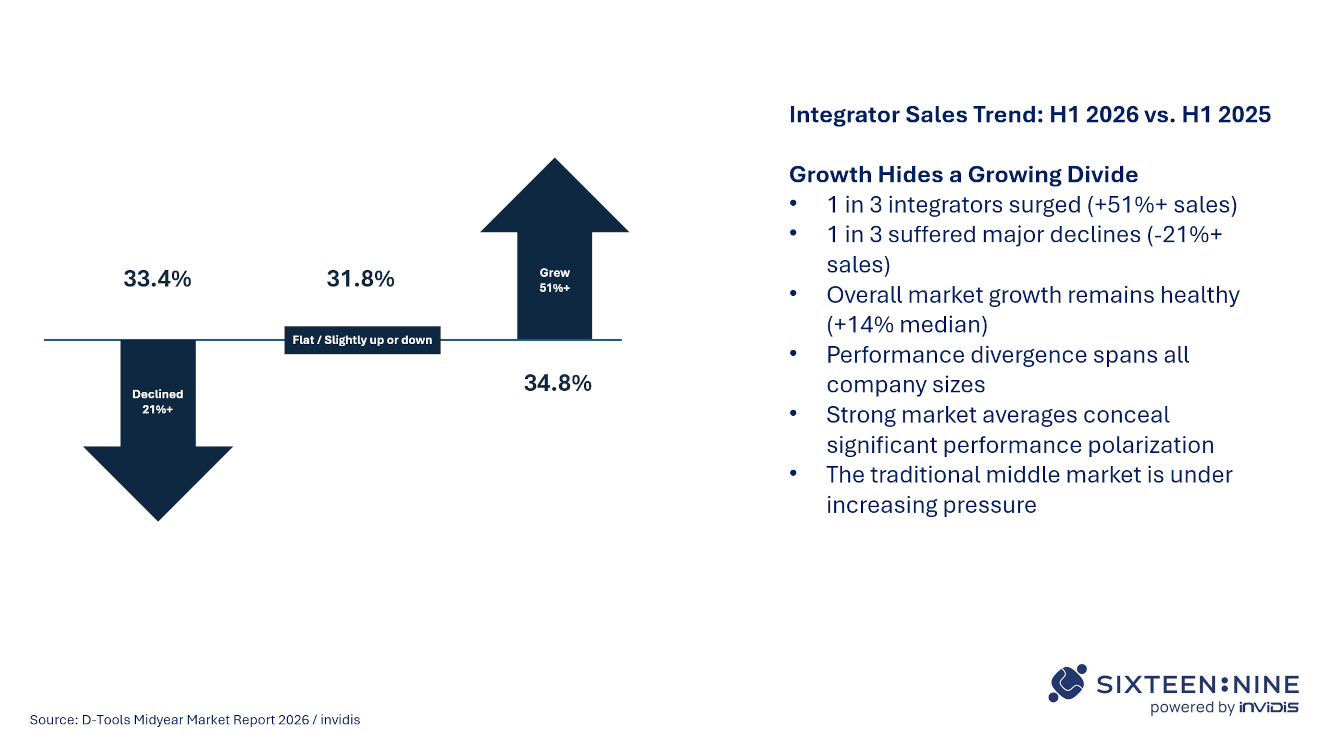
Laut dem D-Tools Midyear Market Report 2026 stiegen die Umsätze der teilnehmenden Integratoren im ersten Halbjahr 2026 gegenüber dem Vorjahreszeitraum im Median um 14 Prozent. Auf den ersten Blick deutet das auf einen robusten Markt hin. Ein genauerer Blick zeigt jedoch, dass sich die Branche zunehmend in Gewinner und Verlierer aufspaltet.
Die vorliegende Analyse von D-Tools basiert auf anonymisierten Unternehmensdaten von rund 1.500 Systemintegratoren in Nordamerika. Viele der identifizierten Trends lassen sich jedoch auch auf den europäischen Markt übertragen. Besonders interessant ist dabei der breitere Blickwinkel von D-Tools über die klassischen Märkte für ProAV und Digital Signage hinaus: Die Plattform wird auch von Integratoren aus den Bereichen IT, Netzwerktechnik und physische Sicherheit genutzt und liefert damit wertvolle Einblicke in angrenzende Technologiemärkte.
Ein Markt driftet auseinander
Von den mehr als 1.500 von D-Tools analysierten Integrationsunternehmen erzielten 34,8 Prozent ein Umsatzwachstum von mindestens 51 Prozent. Gleichzeitig verzeichneten 33,4 Prozent einen Umsatzrückgang von 21 Prozent oder mehr. Das verbleibende Drittel bewegte sich weitgehend auf Vorjahresniveau.
„Das Marktwachstum ist solide, erzählt aber nicht die ganze Geschichte“, sagt Jason Knott, Data Solution Architect bei D-Tools. „Unsere Daten zeigen einen Markt, der sich zunehmend spaltet.“
Bemerkenswert ist dabei, dass sich diese Entwicklung über alle Unternehmensgrößen hinweg beobachten lässt. Es handelt sich nicht um einen klassischen Wettbewerb zwischen kleinen und großen Anbietern. Vielmehr scheint der Druck besonders auf Integratoren im gehobenen Mittelstand zu lasten.
Damit stellt sich eine unbequeme Frage: Wird das klassische Geschäftsmodell mittelgroßer Integratoren zunehmend schwieriger?
Das verschwundene Marktsegment
Besonders deutlich wird der Trend beim Blick auf die Projektgrößen. Das schwächste Segment im D-Tools-Report waren Projekte mit einem durchschnittlichen Auftragswert zwischen 25.000 und 50.000 US-Dollar – also den typischen Pilotprojektgrößen. Dieses Marktsegment schrumpfte um 16,1 Prozent. Keine andere Projektkategorie entwickelte sich schlechter.
Gleichzeitig legten sowohl kleinere Projekte unter 10.000 US-Dollar als auch größere Aufträge oberhalb von 50.000 US-Dollar zu.
Über Jahrzehnte war genau dieses mittlere Projektvolumen das Kerngeschäft vieler regionaler Integratoren. Die Projekte waren groß genug, um professionelle Planung und Installation zu erfordern, aber klein genug, um ohne die Strukturen eines multinationalen Dienstleisters abgewickelt werden zu können.
Genau dieser „Sweet Spot“ gerät nun von beiden Seiten unter Druck.
Im unteren Marktsegment werden Digital-Signage- und AV-Lösungen zunehmend standardisiert. Displays, Mediaplayer, Software und Support lassen sich heute häufig als Komplettpakete direkt über Hersteller, IT-Dienstleister, Telekommunikationsanbieter oder Online-Plattformen beziehen.
Am oberen Ende des Marktes bevorzugen Unternehmenskunden dagegen zunehmend Anbieter mit Managed-Services-Kompetenz, internationaler Präsenz und Lifecycle-Management-Angeboten. Das traditionelle Zentrum des Marktes wird dadurch ausgehöhlt.
Mehr Angebote, gleiche Abschlussquote
Ein weiteres Ergebnis der D-Tools-Daten stützt diese Beobachtung. Integratoren erstellten im ersten Halbjahr 2026 rund 19 Prozent mehr Angebote und gewannen 17 Prozent mehr Aufträge. Die Abschlussquoten blieben jedoch nahezu unverändert.
Mit anderen Worten: Unternehmen gewinnen mehr Geschäft, weil sie mehr Verkaufschancen bearbeiten, nicht weil sie erfolgreicher verkaufen. Das deutet auf einen intensiver werdenden Wettbewerb hin. Um Wachstum zu erzielen, sind mehr Angebote, mehr Ausschreibungen und mehr Vertriebsaufwand erforderlich.
Bereits frühere D-Tools-Benchmarkdaten wiesen auf diese Entwicklung hin. Im ersten Quartal 2025 stieg das Angebotsvolumen um 20 Prozent, während der durchschnittliche Auftragswert um ein Prozent sank. D-Tools beobachtete eine wachsende Lücke zwischen Angebots- und Vertragswerten, was auf stärkeren Preisdruck, intensivere Verhandlungen und verstärktes „Value Engineering“ hindeutet.
Die Nachfrage bleibt zwar vorhanden, profitables Wachstum wird jedoch schwieriger.
Neue Wettbewerber, neue Geschäftsmodelle
Das Wettbewerbsumfeld hat sich in den vergangenen zehn Jahren grundlegend verändert. Früher waren AV-Integratoren der wichtigste Vertriebskanal für professionelle Display- und Kollaborationstechnologien. Heute stehen Kunden deutlich mehr Alternativen zur Verfügung.
Displayhersteller bieten zunehmend schlüsselfertige Lösungen aus Hardware, Software und Services an. Gleichzeitig konkurrieren IT-Dienstleister, Telekommunikationsanbieter, Büroausstatter und Managed-Service-Anbieter um Projekte, die früher automatisch bei spezialisierten Integratoren gelandet wären.
Besonders sichtbar ist dieser Wandel im Digital-Signage-Markt. Viele Lösungen werden heute als abonnementbasierte Services statt als klassische Investitionsprojekte angeboten. Menüboards können Bestandteil von POS-Plattformen sein, Displays in Workplace- oder Managed-Service-Verträgen integriert werden. Für viele kleine und mittelständische Kunden zählt Einfachheit mehr als individuelle Anpassung.
Bietet ein Telekommunikationsanbieter oder Displayhersteller Hardware, Software, Konnektivität und Support in einer einzigen monatlichen Rechnung an, wird es für klassische Integrationsmodelle zunehmend schwieriger, sich zu differenzieren.
Größe wird wieder wichtiger
Gleichzeitig bauen die großen Marktteilnehmer ihre Vorteile weiter aus. Die führenden Unternehmen im invidis EMEA-Ranking ähneln heute zunehmend Technologie-Dienstleistern statt klassischen AV-Installateuren.
Unternehmen wie Econocom, Cancom, M-Cube, Zetadisplay oder Trison kombinieren Integrationsleistungen mit Managed Services, Softwarekompetenz, Finanzierungsmodellen und internationaler Serviceorganisation.
Auch nordamerikanische Marktführer wie Forté, AVI-SPL oder Diversified investieren massiv in globale Servicekapazitäten, wiederkehrende Dienstleistungen und Customer-Lifecycle-Management. Große Unternehmenskunden legen immer mehr Wert auf einheitliche Standards, Governance, Monitoring und operative Verantwortung. Davon profitieren naturgemäß Anbieter mit entsprechender Größe und Infrastruktur.
Für regionale Integratoren entsteht dadurch eine schwierige Position zwischen globalen Serviceanbietern auf der einen und standardisierten Plattformlösungen auf der anderen Seite.
Die Zukunft gehört Spezialisten oder Serviceanbietern
Die D-Tools-Daten bedeuten nicht, dass mittelgroße Integratoren zwangsläufig verlieren werden. Sie zeigen jedoch, dass Stillstand zunehmend riskant wird.
Die erfolgreichsten Unternehmen verfolgen derzeit meist eine von zwei Strategien:
- Wachstum durch Akquisitionen, Managed Services sowie regionale oder internationale Expansion.
- Starke Spezialisierung auf bestimmte Vertikalmärkte, Softwareintegration, Kundenerlebnis oder klar definierte Nischen.
Unter Druck geraten vor allem jene Unternehmen, die zwischen diesen beiden Modellen feststecken.
Genau deshalb erzählt die Median-Wachstumsrate von 14 Prozent nur einen Teil der Geschichte. Hinter dieser Zahl verbirgt sich ein Markt, in dem rund ein Drittel der Integratoren stark wächst, ein weiteres Drittel deutlich schrumpft und die traditionelle Mitte zunehmend verschwindet.