' fill='%23419cd1'%3E%3Cpath d='m930.6-2156c-34.8 5.5-63.5 26.1-78.6 56.5-17.2 34.6-15 73.2 6.2 105.5 5.3 8.1 19.4 22.4 27.3 27.7 51.1 34.2 118.4 19.3 149.7-33.2 10.7-17.9 15.9-41.5 13.8-62.5-4.7-45.3-36-81.2-80.1-92-9.7-2.4-29.4-3.4-38.3-2z'/%3E%3Cpath d='m610.2-2094.9c-10.4 1.4-28 6-39.7 10.4-10.3 3.9-33.5 15-33.5 16.1 0 0.4 7.1 7.9 15.8 16.8 30.9 31.7 47.2 55.6 53.4 78.3 3.1 11.5 3.1 31.8 0 42.8-6.6 23.2-21.9 45.4-54.6 79.3-18.2 18.8-24.5 26.1-32.1 36.7-25.9 36.2-24 64.6 7 106 16.9 22.4 48.6 54 71.3 71 21.3 15.9 36.5 22.5 53.7 23.3 12.8 0.5 20.8-1.3 34-7.8 13.8-6.7 27.7-17.6 50-39 30.9-29.7 46.6-41.9 65.8-51 25.1-12 50.7-12.2 75.4-0.5 20.8 9.8 41.7 26.1 69.8 54.4 6.6 6.7 12.3 12.1 12.6 12.1 1.1 0 12.5-23.6 16.3-33.6 26.7-70.5 6.4-137.2-68.5-224.5-32.8-38.3-88.1-92.8-123.9-122-45.9-37.6-86.7-59.5-124.5-66.9-12.7-2.5-36.8-3.4-48.3-1.9z'/%3E%3Cg fill='%23efbd00'%3E%3Cpath d='m509.2-2050.1c-29 21.2-48.6 38.3-83.2 73-67.9 68-101.2 117.5-112.9 168.1-13.6 58.4 8.4 118.3 70.8 193 22.5 26.9 69.8 75.5 99.6 102.6 127.5 115.5 210.5 124.2 323.5 33.8 48.5-38.7 106.9-99.8 137-143.2l4.4-6.3-8.5-8.5c-12.1-12.4-33.6-32.3-41.5-38.6-35.1-27.8-61.5-32.7-92.2-16.9-14.1 7.3-28.1 18.3-51.6 40.7-23.9 22.7-32.6 30.2-44.9 38.5-38.5 25.8-73.7 25.3-114.2-1.7-35.5-23.7-82.1-72.5-100-105-16.5-29.7-17.4-56.9-3-85.9 9.3-18.7 17.1-28.5 51.9-65.2 8.7-9.3 19.3-21.4 23.5-27 30.5-40.6 29.2-70.6-5.2-113.3-9.6-11.9-41.3-45-43.1-44.9-0.6 0-5.3 3.1-10.4 6.8z'/%3E%3Cpath d='m339.2-1563c-22.6 3.2-44.4 14-60.3 29.9-31.4 31.4-39.4 78.7-19.9 118.6 13.4 27.6 37.8 47.7 67.8 55.7 9.9 2.6 31.2 3.5 42 1.8 35.6-5.7 67.5-31.3 80.3-64.4 6.5-16.9 8.9-39.2 5.9-55.7-8.8-48.6-49.6-84.4-98.4-86.3-6.1-0.3-13.9-0.1-17.4 0.4z'/%3E%3C/g%3E%3C/g%3E%3Cg fill='%23001522'%3E%3Cpath d='M7480.5 1379.2c-229 15-433 54-558 104-82 34-211 129-270 200-28 33-69 100-93 150-79 169-76 122-68 1035l7 810h191c105 0 211-5 236-11 60-14 103-49 131-106l24-48 10-1380 29-53c52-93 145-148 314-185 85-18 130-21 362-21 237 0 275 2 356 21 157 37 264 103 309 193 44 88 47 129 50 790 3 685 1 668 63 734 49 52 72 56 312 56h220l-2-838-3-837-26-63c-46-108-91-172-194-277-85-87-113-108-185-143-144-70-317-111-555-132-137-11-482-11-660 1zM11760 1378.2l-170 5-410 751c-225 412-425 773-443 802-46 70-134 150-176 157-70 14-149-47-234-179-26-40-222-402-437-804l-390-732h-282c-156 0-283 3-283 7s260 470 578 1037c562 1003 579 1032 649 1102 118 119 250 171 403 161 141-9 268-82 363-208 43-57 1197-2083 1197-2102 0-7-67-7-365 3zM13042 1376.2c-8 14 14 164 34 232 36 120 99 193 213 246 116 53 133 54 922 54 797 0 790 0 899 58 68 36 154 124 193 198 61 114 78 199 77 379 0 144-3 169-27 248-49 161-97 231-201 299-33 21-89 48-125 60-65 22-74 23-753 26l-688 3v-970l-36-7c-48-9-193 13-264 39-73 27-155 109-201 202l-34 70v475c0 435 2 479 18 528 24 68 60 110 117 135 44 20 67 21 905 24 473 3 935 0 1027-4l166-9 94-47c284-142 482-443 544-827 22-137 20-376-5-520-49-284-165-508-355-687-89-83-158-129-258-171l-63-27-500-6c-740-10-1693-10-1699-1zM17480 1382.2c-78 25-131 60-205 135-197 200-267 525-179 840 59 214 208 375 390 421 30 8 268 13 724 16 401 3 695 9 717 14 45 13 94 66 108 119 13 49-1 118-36 178-48 82 19 77-949 70l-860-7-55 32c-68 39-151 122-178 180-28 57-49 141-57 226l-7 69 137 6c228 11 2026 8 2086-3 186-35 341-210 406-458 21-81 25-119 25-232 0-163-20-250-88-389-59-120-155-220-259-272l-70-34-710-5c-689-5-711-6-744-25-19-11-45-40-59-65-20-37-23-55-19-105 5-74 37-139 80-165 30-19 53-19 858-13 759 6 831 5 871-10 55-21 94-61 153-157 57-93 84-181 87-285l3-80-385-6c-739-12-1741-9-1785 5z'/%3E%3Cuse xlink:href='%23i' width='100%25' height='100%25'/%3E%3Cuse xlink:href='%23i' width='100%25' height='100%25' transform='translate(6440.1)'/%3E%3Cuse xlink:href='%23i' width='100%25' height='100%25' transform='translate(10350)'/%3E%3C/g%3E%3C/svg%3E)
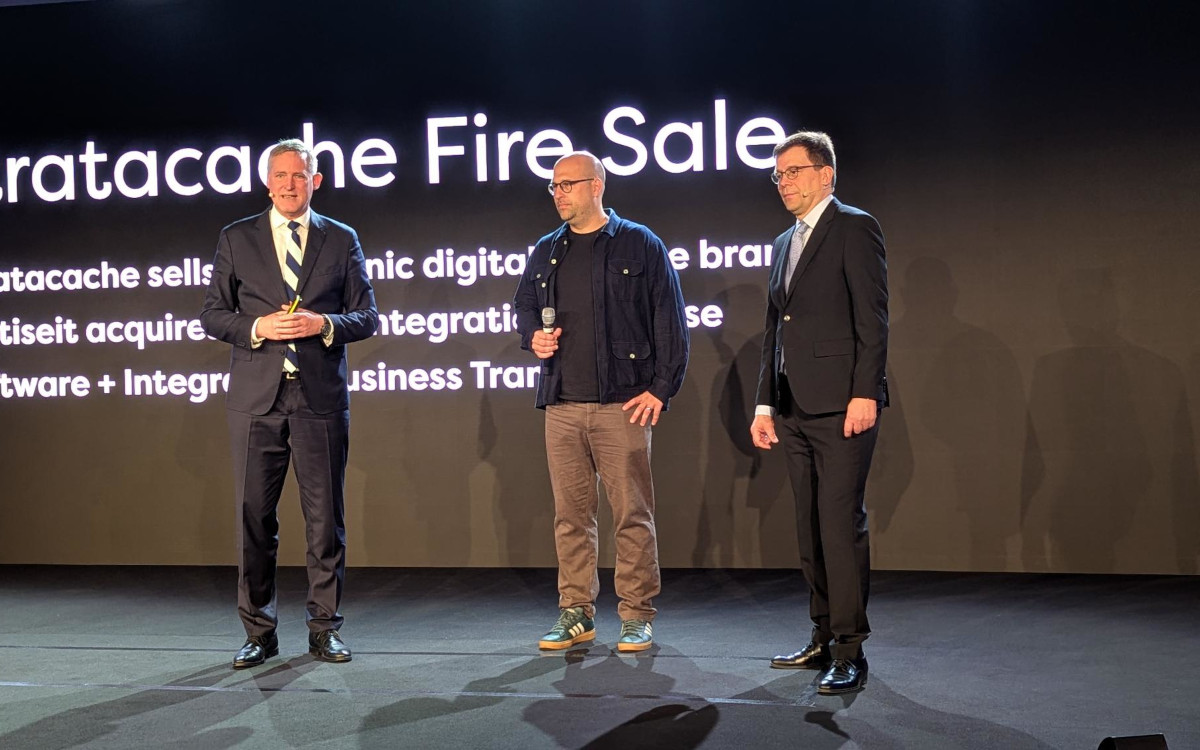
Der schwedische Anbieter von Digital Signage-Plattformen, Vertiseit, verzeichnete erneut ein starkes Quartal und unterstrich damit sowohl die finanziellen Auswirkungen der Übernahme von Scala als auch die wachsende Bedeutung wiederkehrender Software-Umsätze in der Digital Signage-Branche.
Der Umsatz im dritten Quartal stieg im Vergleich zum Vorjahreszeitraum um 45,4 % auf 219,2 Mio. SEK (19,7 Mio. €), während das bereinigte Ebitda um 80,9 % auf 55,1 Mio. SEK (5,0 Mio. €) zulegte. Die bereinigte Ebitda-Marge verbesserte sich auf 25,1 %, nach 20,2 % im Vorjahr.
Die wichtigste Kennzahl für Investoren bleibt der Annual Recurring Revenue (ARR). Ende September erreichte der ARR einen Rekordwert von 464,0 Mio. SEK (41,7 Mio. €), was bei konstanten Wechselkursen einem Anstieg von 43,9 % gegenüber dem Vorjahreszeitraum entspricht. Noch wichtiger ist, dass der ARR weiterhin organisch wuchs und gegenüber dem Vorquartal um 3,5 % zulegte. Auf das Jahr hochgerechnet entspricht dies einer organischen Wachstumsrate der wiederkehrenden Umsätze von fast 15 %.
SaaS bleibt das Herzstück
Der Wandel von Vertiseit von einem traditionellen Digital Signage-Anbieter zu einem softwareorientierten Plattformunternehmen gewinnt weiter an Dynamik.
Der vierteljährliche SaaS-Umsatz stieg auf 118,2 Mio. SEK (10,6 Mio. €), was einem Anstieg von 38,0 Mio. SEK gegenüber dem Vorjahreszeitraum entspricht. Wiederkehrende Umsätze bilden nun das Rückgrat des Geschäfts und sorgen für mehr Transparenz, eine vorhersehbare Cash-Generierung sowie ein Umsatzprofil, das Investoren an den öffentlichen Märkten in der Regel mit höheren Bewertungsmultiplikatoren belohnen.
Das Unternehmen hat seinen ARR im Vergleich zu vor nur wenigen Jahren mehr als verdoppelt – eine beeindruckende Leistung in einem Digital-Signage-Markt, in dem viele Wettbewerber nach wie vor stark auf projektbezogene Umsätze angewiesen sind.
Starke Fortschritte, aber kein reines SaaS-Unternehmen
Zwar dominiert das ARR-Wachstum weiterhin die Investorenberichterstattung über Vertiseit, doch ist das Unternehmen weitaus diversifizierter, als viele Software-Investoren vielleicht annehmen.
Betrachtet man die letzten zwölf Monate, so entfielen 45,4 % des Gesamtumsatzes auf SaaS – etwas weniger als die für das Gesamtjahr 2025 gemeldeten 46,1 %. Die kürzlich erfolgte Übernahme von Scala könnte den Software-Anteil kurzfristig verwässert haben.
Diese Unterscheidung ist wichtig. Im Gegensatz zu vielen unabhängigen Softwareanbietern (ISVs) in Privatbesitz ist Vertiseit kein reines SaaS-Unternehmen. Der Konzern ist nach wie vor tief in der gesamten Wertschöpfungskette des Digital Signage verankert und erzielt Umsätze aus Software, Dienstleistungen, hardwarebezogenen Aktivitäten sowie Implementierung und Support.
Der tatsächliche Softwareanteil dürfte etwas höher sein als die ausgewiesene SaaS-Quote, da Vertiseit durch frühere Übernahmen, darunter Scala, bestehende Umsätze aus unbefristeten Lizenzen übernommen hat. Dennoch verdeutlichen die Zahlen, dass die Transformation des Unternehmens eher ein fortlaufender Prozess als ein bereits abgeschlossenes Ziel ist.
Rentabilität verbessert sich
Das Wachstum war beeindruckend, doch die Rentabilität verbesserte sich noch schneller. Das Cash-Ebitda hat sich auf 48,8 Mio. SEK (4,4 Mio. €) mehr als verdoppelt, was einer Cash-Ebitda-Marge von 22,2 % entspricht, verglichen mit 15,1 % im Vorjahresquartal.
Die Zahlen deuten darauf hin, dass der Fokus des Managements auf operative Effizienz erste Früchte trägt. Die Margenausweitung setzte sich trotz der anhaltenden Kosten im Zusammenhang mit der Integration von Scala und den Vorbereitungen für den Wechsel von Vertiseit an den Nasdaq-Hauptmarkt fort.
Wie bei den meisten durch Übernahmen getriebenen Wachstumsgeschichten bleibt die organisatorische Optimierung eine ständige Aufgabe. Das Unternehmen hat seine Abläufe weiter gestrafft und gleichzeitig neu erworbene Unternehmen in eine gemeinsame Struktur integriert.
Cashflow einziger Grund zur Sorge
Das Quartal verlief nicht ganz ohne Herausforderungen. Der operative Cashflow belief sich auf minus 23,4 Millionen SEK (2,1 Millionen Euro), verglichen mit minus 2,7 Millionen SEK im Vorjahr. Das Management führte den Rückgang in erster Linie auf einen vorübergehend erhöhten Bedarf an Betriebskapital im Zusammenhang mit der Scala-Transaktion und den Integrationsmaßnahmen zurück.
Investoren werden die kommenden Quartale wahrscheinlich genau beobachten, um sicherzustellen, dass sich die Cash-Conversion normalisiert, sobald die Integrationsbemühungen Früchte tragen.
Bei Scala geht es um mehr als nur Umsatz
Die strategische Bedeutung von Scala reicht weit über seinen Beitrag zum ARR und zum Umsatzwachstum hinaus. Jahrzehntelang war Scala wohl die stärkste globale Marke im Bereich Digital-Signage-Software, mit einem Ökosystem und einem Partnernetzwerk, um das viele Wettbewerber das Unternehmen beneideten. Während sich die Marktposition des Unternehmens unter der früheren Eigentümerschaft schwächte, verschafft die Übernahme Vertiseit etwas, das ihr zuvor fehlte: echte globale Reichweite.
Die unmittelbare Herausforderung liegt auf der Hand. Die neu fusionierte Scala-Dise-Organisation muss das Vertrauen bei Teilen des bisherigen Scala-Ökosystems wiederherstellen und gleichzeitig die Umstellung von unbefristeten Lizenzen auf abonnementbasierte SaaS-Angebote vorantreiben. Keine dieser Aufgaben wird einfach sein.
Doch der wahre Wert von Scala könnte sich letztendlich eher als geografischer denn als technologischer erweisen.
Vertiseit nimmt in Europa bereits eine führende Position ein. In Nordamerika und im asiatisch-pazifischen Raum sieht die Lage jedoch anders aus. Abgesehen von einer Handvoll Partnern in Australien und Teilen Südostasiens ist die Präsenz von Vertiseit im asiatisch-pazifischen Raum nach wie vor begrenzt. Gleiches gilt für Nordamerika, den weltweit größten Markt für Digital Signage und zugleich einen der wettbewerbsintensivsten.
Scala könnte diese Situation ändern. Durch die Übernahme erhält Vertiseit ein etabliertes globales Partnernetzwerk, insbesondere in Nordamerika und Teilen Asiens, wo die eigenen Marken bislang kaum bekannt waren. Für ein Unternehmen, das offen danach strebt, die weltweit führende Plattform für den stationären Einzelhandel aufzubauen, ist die internationale Expansion der logische nächste Schritt.
invidis-Analyse
Vertiseit gehört weiterhin zu den am meisten beachteten Unternehmen der Digital Signage-Industrie. Dies liegt zum einen an der starken Umsetzung, zum anderen aber auch daran, dass börsennotierte Softwareanbieter in einem Markt, der von privat geführten Wettbewerbern dominiert wird, nach wie vor eine Seltenheit sind.
Das Quartal zeigt ein Unternehmen, das eine „transformative“ Übernahme erfolgreich integriert und gleichzeitig die Rentabilität verbessert. Das ARR-Wachstum ist weiterhin beeindruckend und bestätigt die strategische Ausrichtung, die das Management seit mehreren Jahren verfolgt.
Vertiseit hat bewiesen, dass es in der Lage ist, wiederkehrende Umsätze zu steigern, doch nun gilt es zu zeigen, ob die Übernahme von Scala zum Katalysator für eine bedeutende Expansion über Europa hinaus werden kann.
Gelingt es dem schwedischen Unternehmen, die globale Präsenz von Scala in nachhaltiges SaaS-Wachstum umzuwandeln, könnte sich Vertiseit zu einer der wenigen wirklich globalen Digital-Signage-Softwareplattformen entwickeln. Andernfalls läuft es Gefahr, ein äußerst erfolgreicher europäischer Marktführer mit begrenztem Einfluss auf den größten Wachstumsmärkten der Branche zu bleiben.
Derzeit deuten die Zahlen darauf hin, dass das Management unter CEO Johan Lind und Co-CEO/CFO Jonas Lagerqvist weiterhin fest auf Kurs ist. Die schwierige Aufgabe, globale Ambitionen in globale Marktanteile umzusetzen, steht jedoch erst am Anfang.